Direito
Carf altera entendimento sobre o contrato de rateio de despesas e causa insegurança jurídica

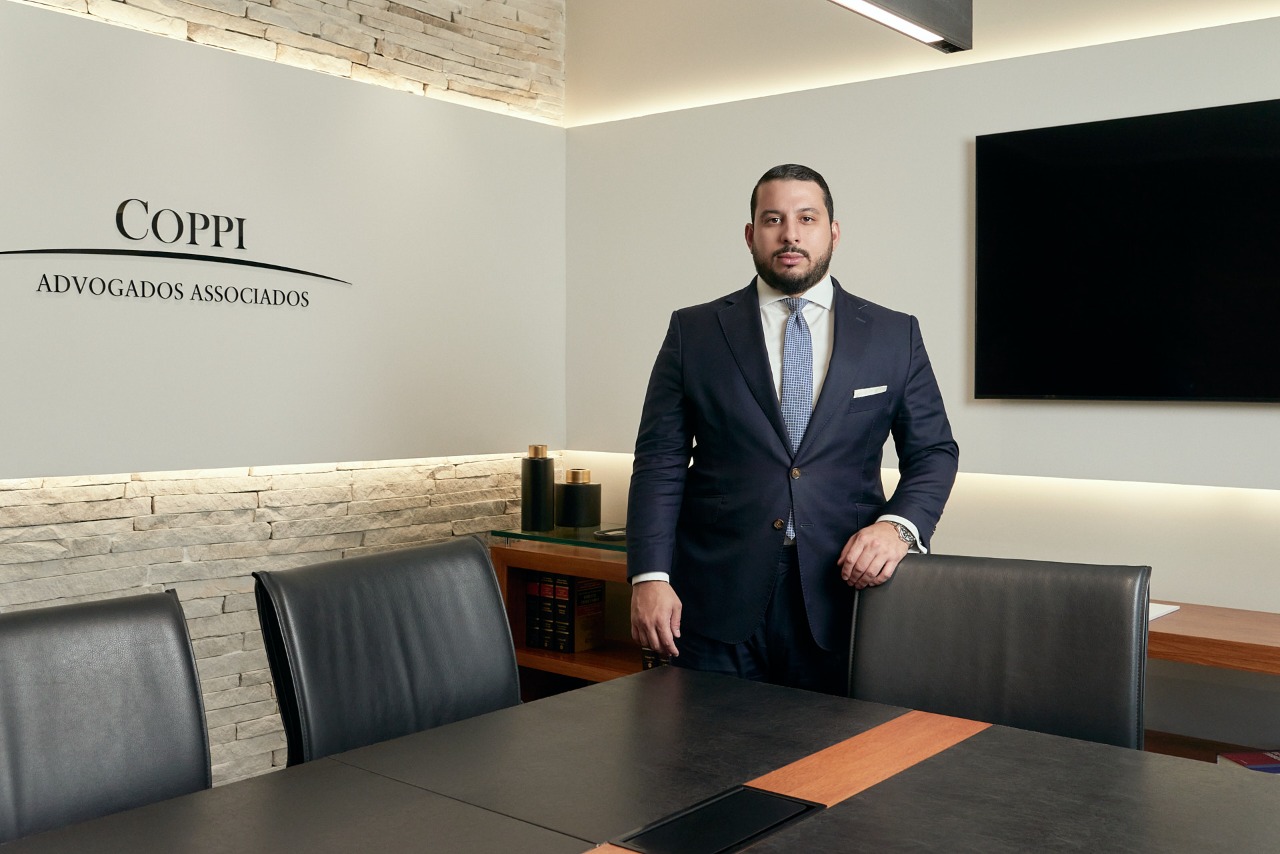
*Nicholas Coppi
Na contramão do posicionamento adotado pela Receita Federal do Brasil, a Câmara Superior de Recursos Fiscais do Conselho Administrativo de Recursos Fiscais (Carf) inaugura uma situação de insegurança jurídica ao mudar seu entendimento sobre o contrato de rateio de despesas em um mesmo grupo econômico. Diante deste posicionamento recente, o que se espera é que mais e mais contribuintes busquem o Judiciário para salvaguardar o que já havia sido definido pela Receita Federal na Solução de Divergência Cosit nº 23/13.
Quais são as condições para que se faça o contrato de rateio de despesas? Pois bem, o contrato de rateio é celebrado por organizações de um mesmo grupo econômico no qual definem a empresa do grupo que será encarregada de desenvolver bens, serviços ou direitos em benefício de todas. Ficará a cargo dessa empresa, chamada de centro de custos ou sociedade-mãe, a centralização dos custos e despesas do grupo, com o propósito de diminuir encargos e conseguir o máximo de resultados globais do grupo econômico.
Tais despesas devem ser calculadas com base em critérios de rateio razoáveis e objetivos e que correspondam ao efetivo gasto de cada empresa e ao preço global pago pelos bens e serviços.
LEIA TAMBÉM:
Assim, nos termos do Acórdão nº 1402-004.040, a sociedade-mãe tem os valores como reembolsos de despesa, e as demais empresas os tratam como despesas a serem deduzidas da base de cálculo do Imposto de Renda, desde que reste “devidamente comprovado nos autos que foram contratadas, assumidas, pagas e que correspondem a bens e serviços necessários, normais e usuais às atividades das empresas”.
Antes da recente decisão do Carf, tínhamos o seguinte panorama em relação à tributação desses valores para fins de tributação de PIS e Cofins. A Solução de Divergência da Receita Federal admitia a concentração em uma única empresa do controle de gastos relativos a departamentos de apoio administrativo centralizado com o rateio das despesas entre todas as empresas. Esses valores não estavam sujeitos a PIS/Cofins, por não configurarem receita, mas sim mero reembolso de despesas adiantado pela sociedade-mãe.
Em que dispositivos a Câmara Superior do Conselho Administrativo de Recursos Fiscais buscou apoio para o posicionamento que contraria a solução de divergência da Receita Federal?
Para responder a esta pergunta é necessário tecer alguns breves comentários sobre o tema. Por maioria de votos, a 3ª Turma do Carf decidiu que valores recebidos por empresa de grupos econômicos como reembolso ou ressarcimento de custos e despesas com serviços compartilhados, tendo como base o contrato de rateio, integram as bases de cálculo de PIS/Cofins. No entendimento do Carf, os valores recebidos como reembolso teriam, na verdade, natureza de receitas com prestação de serviços.
A posição majoritária do Carf concorda não haver dispositivo legal que trate de rateio de despesas comuns no Brasil, e se fundamenta no artigo 123 do Código Tributário Nacional, que veda a modificação do sujeito passivo das obrigações tributárias por meio de convenções particulares. O Julgado ainda cita que no ordenamento jurídico brasileiro, somente nos casos de consórcio (Lei nº 6.404/76) e mandato (Lei nº 10.406/2002) é que um gasto pode ser realizado por uma pessoa jurídica e o custo repassado a para outra sem que se caracterize despesa, o que para o voto vencedor não é o caso do contrato de rateio.
Ainda de acordo com o voto vencedor do Conselheiro Luiz Eduardo de Oliveira Santos, a Solução de Divergência nº 23/13 da Receita Federal do Brasil não vincula os Conselheiros do CARF, trata de assunto em que a própria RFB já se manifestou em sentido contrário, e não se aplica automaticamente ao caso, uma vez que trata especificamente sobre gastos de “apoio administrativo” dentro do contrato de rateio.
Ainda mais uma vez é importante enfatizar. Ao concluir que os valores recebidos pela sociedade-mãe no contexto do contrato de rateio de despesas constituem receita e, portanto, passíveis de tributação por PIS/Cofins, a Câmara Superior do Carf inaugura um episódio de insegurança jurídica. Ao contribuinte não resta alternativa, a não ser se socorrer no Judiciário.
* Nicholas Coppi é advogado, especialista (IBET) e mestre em Direito Tributário (PUC/SP). Professor da Universidade Presbiteriana Mackenzie.
Siga a Gazeta Regional por meio das Redes Sociais
Acompanhe o Facebook da Gazeta, Clique aqui!
Quer ficar bem informado sobre o que acontece na sua cidade, bairro ou região? Então, siga as redes sociais da Gazeta Regional e fique por dentro das principais informações de sua região, Brasil e do mundo.
Gazeta Regional trazendo sempre o melhor conteúdo para você.
Gostou da novidade? Então, clique aqui para receber gratuitamente os principais conteúdos da Gazeta Regional no seu celular. Tudo no conforto de suas mãos, em apenas um toque, você ficará muito bem informado. Quer saber mais sobre Notícias de Campinas e Região? Clique aqui
Avanço do cronograma de documentos fiscais alcança principalmente prestadores de serviços e amplia necessidade de adequação de sistemas e processos internos
A implementação da reforma tributária do consumo entra em uma nova etapa a partir de outubro, com o avanço do cronograma de adaptação dos documentos fiscais eletrônicos ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). A mudança pode alcançar um universo amplo de empresas, principalmente prestadores de serviços, e exige atenção não apenas das áreas fiscal e contábil, mas também de tecnologia, financeiro e jurídico.
Entre as mudanças previstas para este mês estão novas etapas relacionadas à Nota Fiscal de Serviço eletrônica (NFS-e), à Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom), à Declaração de Importação de Remessa (DIR) e à primeira fase da Declaração de Regimes Específicos (DeRE). O calendário faz parte da implantação gradual dos documentos fiscais adaptados ao novo modelo tributário.
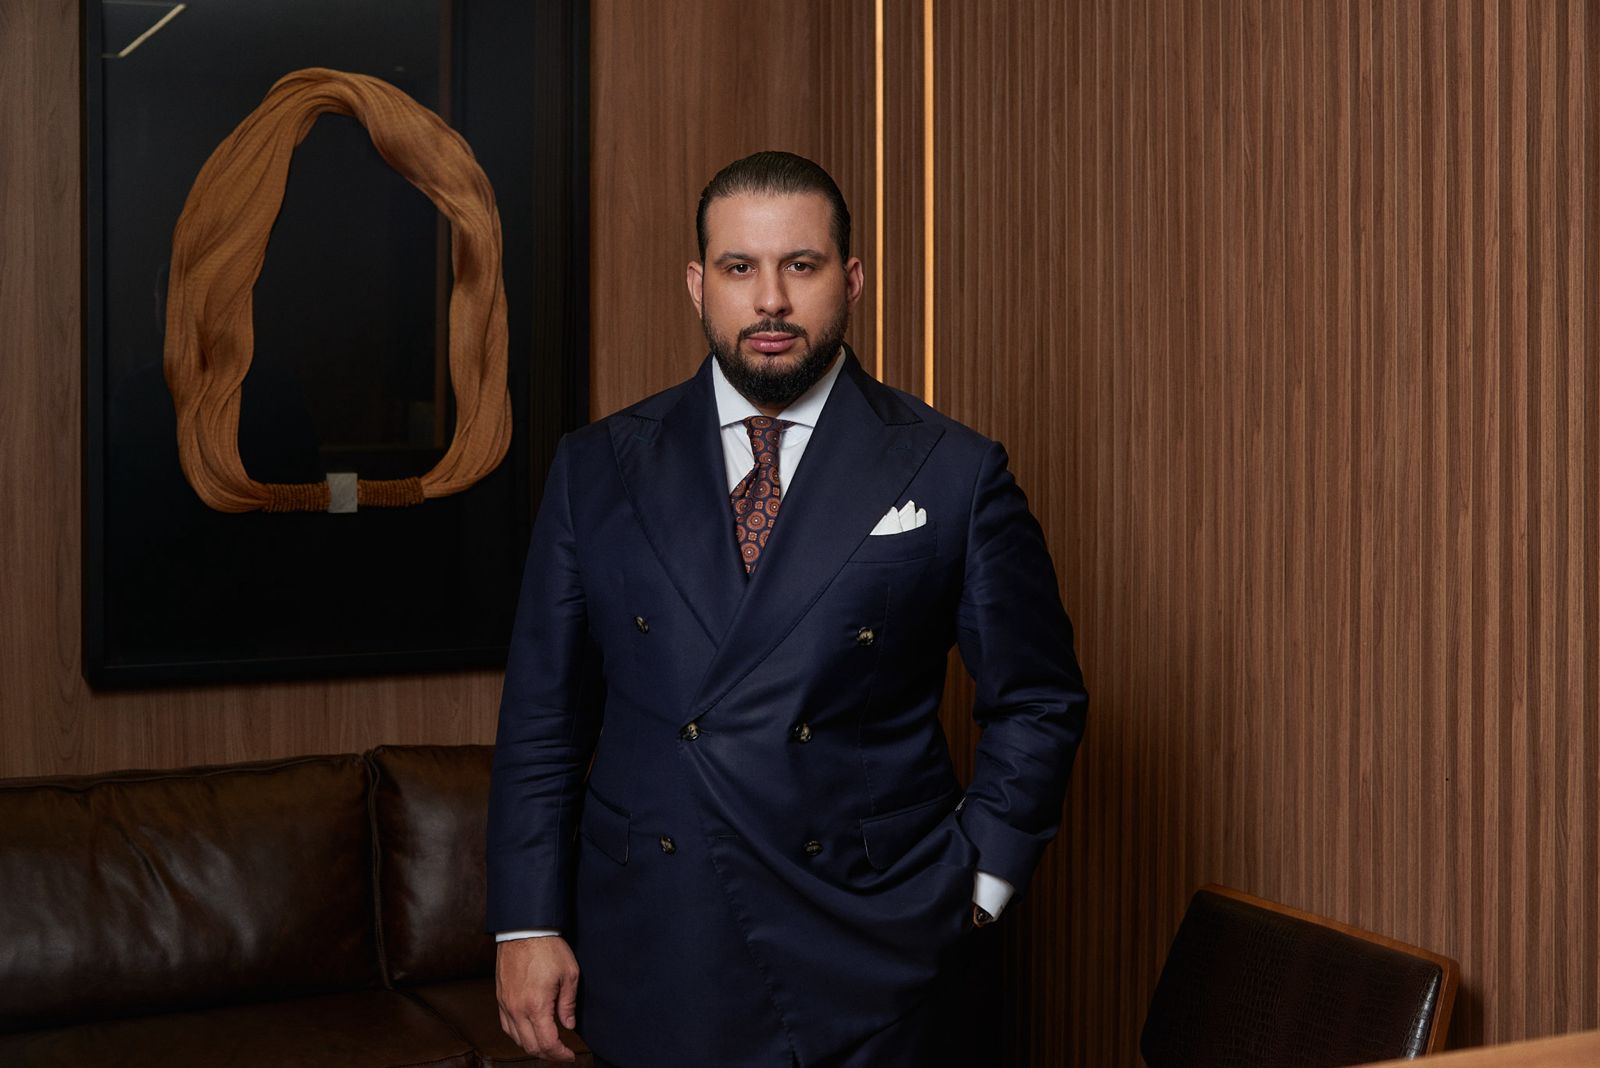
Para Nicholas Coppi, advogado da Coppi Advogados Associados e especialista em Direito Tributário, o avanço do cronograma merece atenção porque começa a levar para a rotina das empresas mudanças que, até pouco tempo atrás, estavam concentradas principalmente nas discussões sobre a regulamentação da reforma. “É uma etapa que torna a reforma mais presente no dia a dia das empresas. A adequação passa pela emissão dos documentos fiscais, mas não termina nela. É preciso verificar sistemas, parametrizações, classificação das operações e a integração das informações entre diferentes áreas da companhia”, afirma Coppi.
LEIA TAMBÉM:
Um dos principais pontos de atenção está entre as empresas prestadoras de serviços. A partir de agora, grande parte das operações atualmente sujeitas ao ISS passa a observar uma nova etapa do cronograma para as informações relacionadas ao IBS e à CBS na NFS-e, respeitadas as exceções e os prazos específicos definidos para determinados setores.
Na prática, a mudança pode atingir desde pequenas e médias empresas de serviços até organizações com estruturas mais complexas de faturamento. Por isso, segundo Coppi, um dos primeiros passos é identificar exatamente qual cronograma se aplica à atividade desenvolvida pela empresa. “O empresário não precisa necessariamente dominar toda a arquitetura da reforma tributária, mas precisa saber se a sua operação está entre aquelas alcançadas nesta etapa e se os sistemas utilizados estão preparados. É uma verificação que deve envolver quem emite a nota, quem parametriza o sistema e quem responde pela apuração tributária”, explica.
Outro ponto que pode gerar dúvidas é o fato de que, durante a fase de transição, algumas regras de validação foram flexibilizadas para evitar a rejeição automática de documentos fiscais apenas pela ausência de determinadas informações de IBS e CBS. Isso, porém, não elimina a obrigação de preenchimento quando ela for aplicável. “A autorização da nota pelo sistema não deve ser interpretada, por si só, como uma confirmação de que todas as informações tributárias estão corretas. Esse é um cuidado importante porque a empresa pode acreditar que está adequada simplesmente porque conseguiu emitir o documento”, diz o especialista.
O cronograma continuará avançando nos próximos meses, com novas etapas previstas até o início de 2027. Para o especialista, isso reforça a necessidade de as empresas tratarem a reforma como uma mudança operacional em andamento, e não como uma questão restrita ao futuro. “Dependendo do porte e da atividade, a adaptação pode envolver fiscal, contabilidade, tecnologia, financeiro e jurídico. Quanto maior a integração entre essas áreas, menor tende a ser o risco de descobrir uma inconsistência quando a operação já estiver rodando sob as novas regras”, afirma.
Para as empresas que ainda não iniciaram essa revisão, Coppi recomenda mapear os documentos fiscais utilizados, verificar os prazos aplicáveis ao setor e confirmar com os responsáveis pelos sistemas de gestão e emissão fiscal se as atualizações necessárias foram implementadas. “A reforma está sendo implantada por etapas. Isso dá às empresas algum tempo para adaptação, mas também exige acompanhamento contínuo. O importante agora é identificar o que efetivamente muda para cada negócio e agir de acordo com o cronograma aplicável”, conclui Coppi.
Siga a Gazeta Regional por meio das Redes Sociais
Acompanhe o Facebook da Gazeta, Clique aqui!
Quer ficar bem informado sobre o que acontece na sua cidade, bairro ou região? Então, siga as redes sociais da Gazeta Regional e fique por dentro das principais informações de sua região, Brasil e do mundo.
Gazeta Regional trazendo sempre o melhor conteúdo para você.
Gostou da novidade? Então, clique aqui para receber gratuitamente os principais conteúdos da Gazeta Regional no seu celular. Tudo no conforto de suas mãos, em apenas um toque, você ficará muito bem informado. Quer saber mais sobre Notícias de Campinas e Região? Clique aqui
Direito
Dia do Consumidor: especialista alerta para direitos e cuidados nas compras online e em promoções


Docente de Direito explica como o consumidor brasileiro ganhou mais proteção nas últimas décadas, mas ainda precisa estar atento a práticas abusivas
Celebrado em 15 de março, o Dia do Consumidor reforça a importância da proteção nas relações de consumo e da conscientização dos cidadãos sobre seus direitos. No Brasil, a principal referência nessa área é o Código de Defesa do Consumidor, considerado um marco na defesa do consumidor no país.
Segundo o advogado e professor de Direito do Centro Universitário de Jaguariúna (UniFAJ), Eduardo Leite, a legislação brasileira evoluiu significativamente nas últimas décadas. “O Código de Defesa do Consumidor foi um marco civilizatório para o Brasil. Antes dele, o consumidor estava praticamente desprotegido diante do poder econômico das empresas. A lei
trouxe instrumentos importantes, como a inversão do ônus da prova, a responsabilidade objetiva do fornecedor e o direito à informação clara”, afirma.
LEIA TAMBÉM:
Nos últimos anos, o avanço do comércio eletrônico também transformou as relações de consumo. Para o especialista, se por um lado o ambiente digital ampliou o acesso à informação, facilitou a comparação de preços e fortaleceu o poder de escolha dos consumidores, por outro trouxe novos desafios, como a identificação de fornecedores, a coleta de dados pessoais e a atuação de empresas sem presença física no país.
Datas promocionais, como a Semana do Consumidor, também exigem atenção dos compradores. Entre as práticas abusivas mais comuns estão a chamada “maquiagem de preço”, quando o valor do produto é elevado antes da promoção para simular descontos maiores, e ofertas que não se confirmam no momento da compra. “É importante lembrar que a oferta vincula o fornecedor. Tudo o que é anunciado deve ser cumprido”, explica.
O professor também destaca que compras feitas pela internet possuem garantias específicas, como o direito de arrependimento, que permite ao consumidor desistir da compra em até sete dias após o recebimento do produto, sem necessidade de justificativa.
Para ele, mais do que aproveitar promoções, o Dia do Consumidor também deve ser visto como uma oportunidade de ampliar a educação sobre consumo. “Conhecer o Código de Defesa do Consumidor é uma forma de exercer cidadania. Quanto mais informado o consumidor estiver, menores são as chances de sofrer abusos no mercado”, conclui.
Sobre o especialista
Eduardo Roberto Leite Filho é advogado, docente na UniMAX e UniFAJ e
especialista em Direito Civil e Processo Civil. É graduado em Direito pela UniFAJ.
Siga a Gazeta Regional por meio das Redes Sociais
Acompanhe o Facebook da Gazeta, Clique aqui!
Quer ficar bem informado sobre o que acontece na sua cidade, bairro ou região? Então, siga as redes sociais da Gazeta Regional e fique por dentro das principais informações de sua região, Brasil e do mundo.
Gazeta Regional trazendo sempre o melhor conteúdo para você.
Gostou da novidade? Então, clique aqui para receber gratuitamente os principais conteúdos da Gazeta Regional no seu celular. Tudo no conforto de suas mãos, em apenas um toque, você ficará muito bem informado. Quer saber mais sobre Notícias de Campinas e Região? Clique aqui
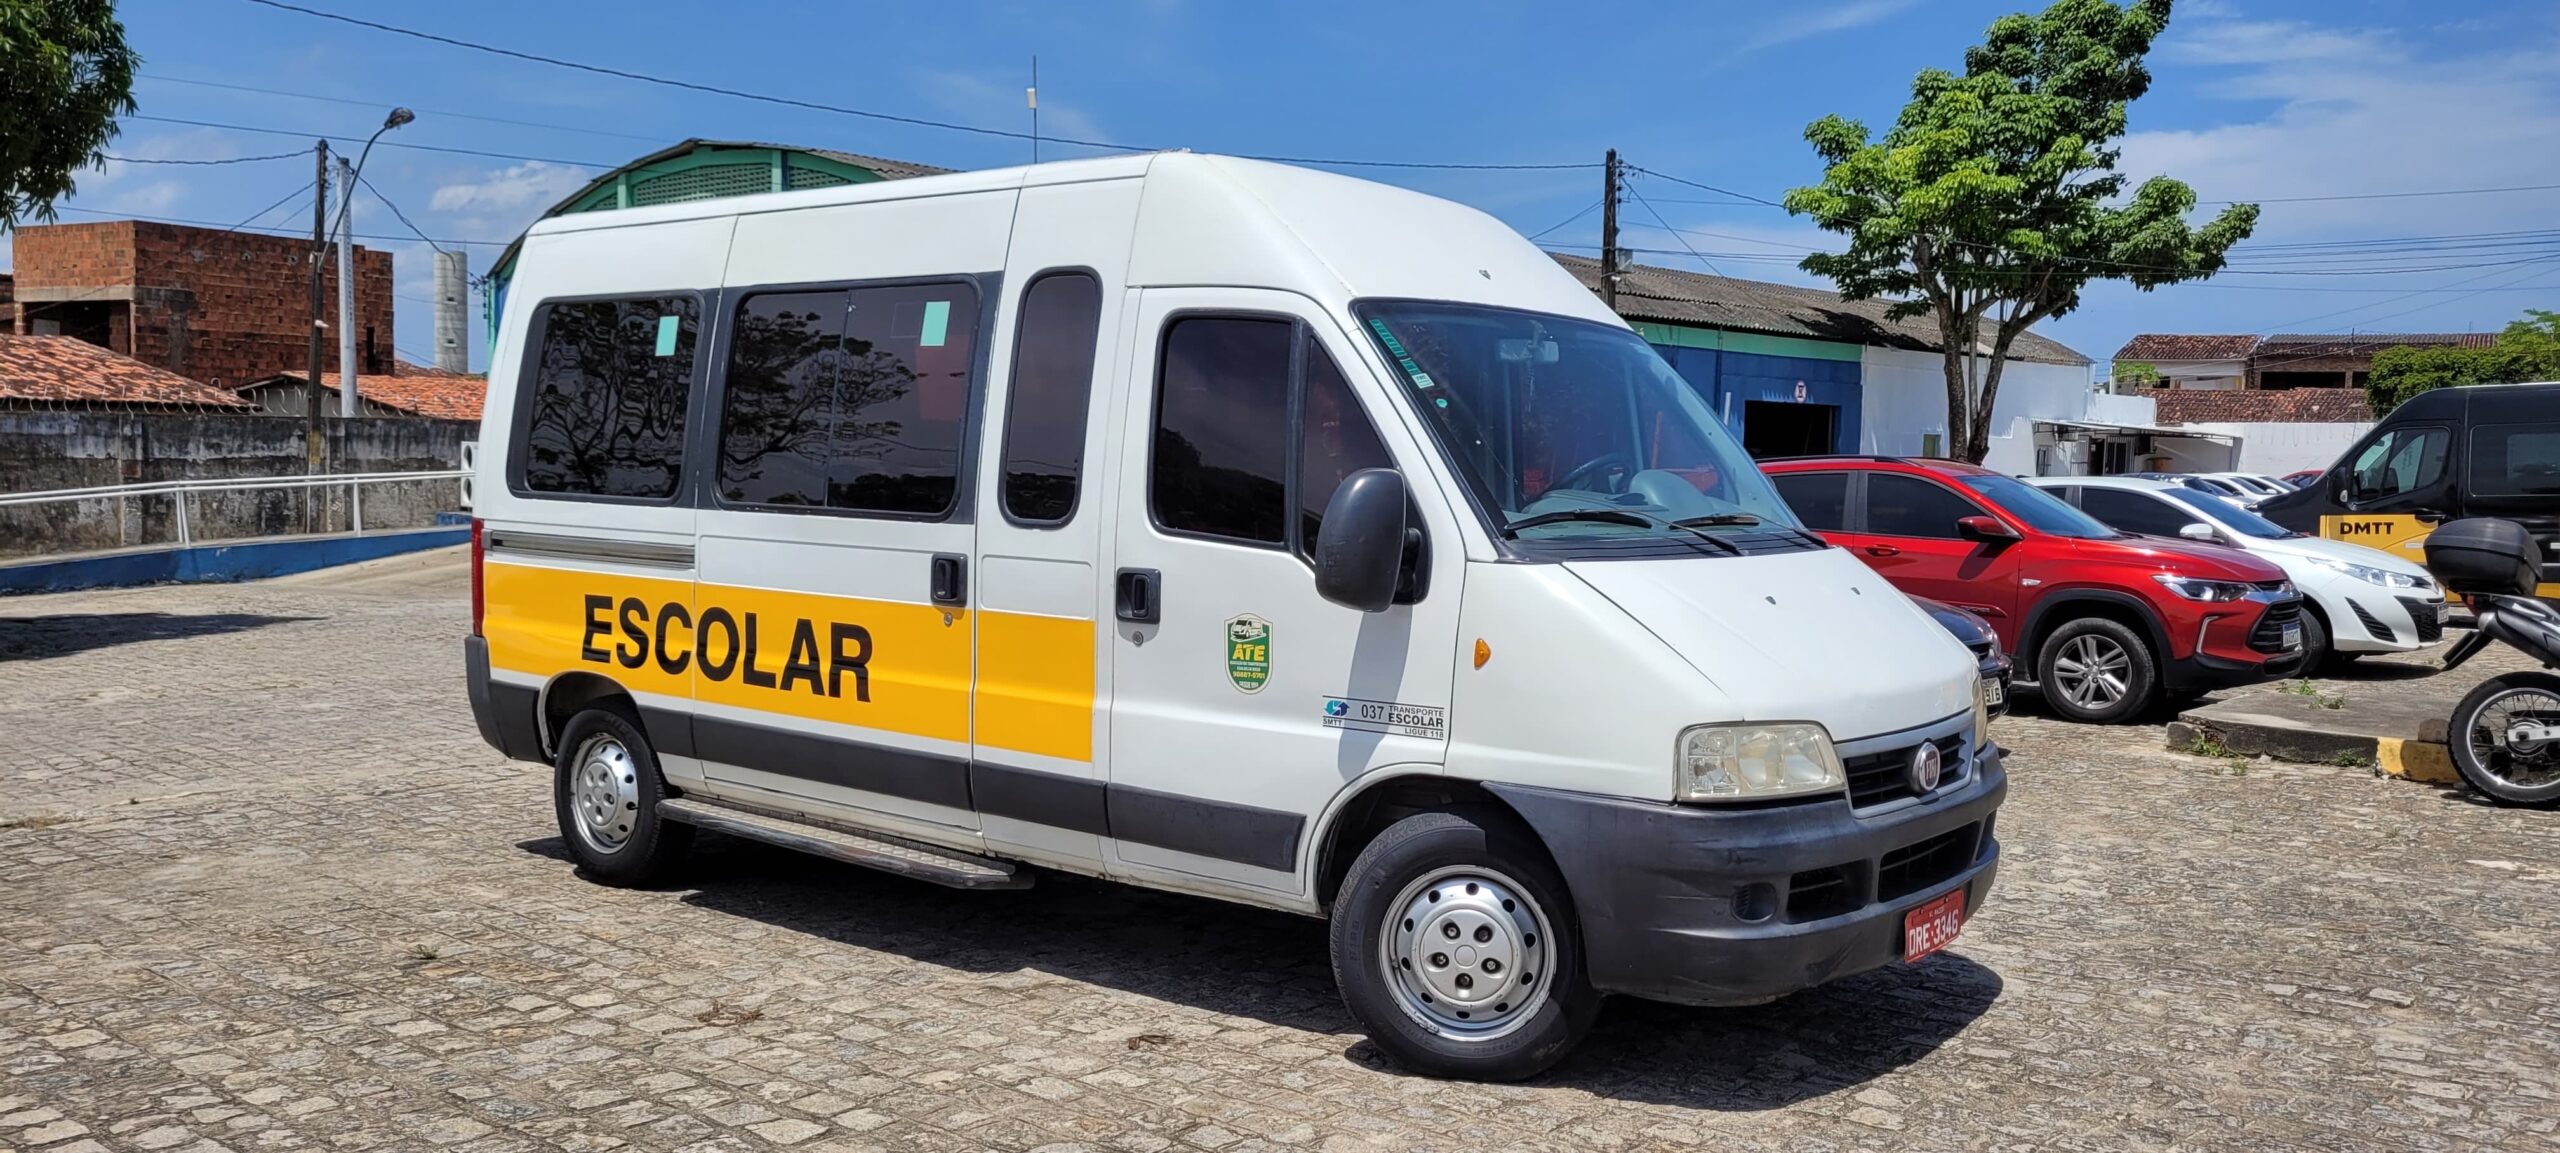
O cronotacógrafo é um dispositivo essencial para a segurança viária. O instrumento é obrigatório em caminhões, vans e ônibus, inclusive no transporte escolar, para monitorar todo o trajeto do veículo e contribuir para a redução dos acidentes
Com o retorno às aulas, pais e responsáveis devem ficar atentos no momento da contratação do serviço de transporte escolar. Muitos consumidores desconhecem, mas o cronotacógrafo, popularmente conhecido como tacógrafo, é um equipamento de uso obrigatório para esse tipo de condução. O instrumento precisa ser certificado para assegurar a confiabilidade dos dados registrados. Todas as informações contidas no tacógrafo são aceitas e utilizadas legalmente em caso de acidentes ou denúncias de má condução do veículo.
O cronotacógrafo indica e registra dados importantes sobre a condução dos veículos, como a distância percorrida, tempos de parada, direção e velocidade desenvolvida. Além do uso obrigatório, o instrumento deve passar por verificação metrológica. Os ensaios metrológicos são enviados ao Ipem-SP (Instituto de Pesos e Medidas do Estado de São Paulo), autarquia do Governo do Estado, vinculada à Secretaria da Justiça e Cidadania, para que sejam realizadas análises do relatório e do disco ou da fita de ensaio e, em caso de aprovação, seja emitido o certificado de verificação, válido por dois anos em todo o território nacional.
LEIA TAMBÉM:
É fundamental que pais e responsáveis de crianças e adolescentes usuários do serviço de transporte escolar observem a condição do veículo. Deve-se consultar, se a van ou ônibus escolar possui o certificado de verificação do tacógrafo vigente. Segundo a Lei nº 9.503, de 1997, artigo 105 do Código de Trânsito Brasileiro, o Cronotacógrafo é de uso obrigatório, inclusive na condução escolar. É possível verificar a situação do instrumento por meio do site https://cronotacografo.rbmlq.gov.br/.
Para obter o certificado de verificação do tacógrafo, o proprietário do veículo deve passar por duas etapas: lacrar e ensaiar o equipamento em posto de ensaio credenciado pelo Inmetro para verificar se o instrumento está adequado à legislação. Quem não cumprir a legislação sofrerá penalidades pelos órgãos de trânsito, assim como das fiscalizações do Ipem-SP.
O cronotacógrafo é fundamental para a segurança em ruas e estradas, sendo considerado a “caixa-preta” de vans escolares, ônibus e caminhões.
O cronotacógrafo contém um disco diagrama de papel ou fita que deve ser trocado a cada 24 horas ou a cada sete dias, e que guarda os dados de distância percorrida pelo veículo, limites de velocidade e tempo de direção do motorista.
Em 2025, o Ipem-SP verificou 230.611 cronotacógrafos.
Confira os detalhes da verificação e fiscalização do Ipem-SP em cronotacógrafos. Acesse https://www.youtube.com/watch?v=-ishWf2FYFU.
Siga a Gazeta Regional por meio das Redes Sociais
Acompanhe o Facebook da Gazeta, Clique aqui!
Quer ficar bem informado sobre o que acontece na sua cidade, bairro ou região? Então, siga as redes sociais da Gazeta Regional e fique por dentro das principais informações de sua região, Brasil e do mundo.
Gazeta Regional trazendo sempre o melhor conteúdo para você.
Gostou da novidade? Então, clique aqui para receber gratuitamente os principais conteúdos da Gazeta Regional no seu celular. Tudo no conforto de suas mãos, em apenas um toque, você ficará muito bem informado. Quer saber mais sobre Notícias de Campinas e Região? Clique aqui
-
 Jornal Online1 semana atrás
Jornal Gazeta Regional Edição 2059
-
 Jaguariúna6 dias atrás
Com aproximadamente 10 mil vagas de emprego, UniFAJ realiza o Dia de Carreiras 2026/2 e mobiliza mais de 26 cidades da região
-
 Campinas7 dias atrás
Seara leva ceia para air fryer e amplia opções para diferentes formas de celebrar o Natal
-
 Jornal Online3 dias atrás
Jornal Gazeta Regional Edição 2060
-
 Jaguariúna6 dias atrás
Jaguariúna é destaque nacional nas exportações
-
 Jaguariúna6 dias atrás
Prefeitura apresenta, em reunião com comerciantes, detalhes do projeto ‘Viva o centro Jaguariúna’
-
 Artur Nogueira5 dias atrás
Guarda Municipal de Artur Nogueira leva projeto Guarda Pet Terapia à Semana das Crianças da APAE
-
 Cultura6 dias atrás
Café Filosófico CPFL discute o mito de Narciso e Eco na relações de codependência